Domain anwalt-erbrecht-dresden.de kaufen?
Wir ziehen mit dem Projekt
anwalt-erbrecht-dresden.de um.
Sind Sie am Kauf der Domain
anwalt-erbrecht-dresden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anwalt-erbrecht-dresden.de kaufen?
Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **
Was bedeutet Pflichtteil im Testament?
Der Pflichtteil im Testament bezieht sich auf den gesetzlich festgelegten Anspruch von nahen Verwandten, wie z.B. Kindern oder Ehepartnern, auf einen bestimmten Teil des Erbes, auch wenn sie im Testament des Verstorbenen nicht bedacht wurden. Dieser Pflichtteil soll sicherstellen, dass enge Familienmitglieder nicht komplett enterbt werden können. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Es ist wichtig zu beachten, dass der Pflichtteil nicht durch ein Testament oder einen Erbvertrag umgangen werden kann. Wenn ein Erbe seinen Pflichtteil geltend machen möchte, muss er dies innerhalb einer bestimmten Frist tun. **
Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Fachbücher von Walter BendlDas Fachbuch "Vermächtnis und Pflichtteil im österreichischen Steuerrecht" bietet eine umfassende Analyse der steuerrechtlichen Fragestellungen, die im Zusammenhang mit dem Erbe eines Mietzinshauses auftreten. Es behandelt die relevanten Aspekte des Einkommensteuerrechts, Umsatzsteuerrechts und Grunderwerbsteuerrechts, die für die Erben von Bedeutung sind. Anhand von konkreten Fallkonstruktionen wird der Erwerb des Mietzinshauses, die Erzielung von Einkünften durch Vermietung sowie der anschliessende Verkauf des Objekts detailliert erörtert. Diese strukturierte Herangehensweise ermöglicht es den Leserinnen und Lesern, die komplexen steuerlichen Implikationen und die damit verbundenen Gerichtsgebühren besser zu verstehen. Das Buch richtet sich an Fachleute im Bereich Steuerrecht sowie an Erben, die sich mit den steuerlichen Herausforderungen im Erbfall auseinandersetzen müssen.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Pflichtteil und wie wird er im Erbrecht geregelt?
Der Pflichtteil ist der gesetzlich garantierte Mindestanteil am Erbe, den nahe Verwandte erhalten, auch wenn sie im Testament nicht bedacht wurden. Im deutschen Erbrecht beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Er kann nur unter bestimmten Voraussetzungen, wie z.B. Entziehung des Pflichtteils, reduziert oder aberkannt werden. **
-
Was sind die gesetzlichen Regelungen zum Pflichtteil im Erbrecht?
Der Pflichtteil ist im Bürgerlichen Gesetzbuch (BGB) geregelt und beträgt die Hälfte des gesetzlichen Erbteils. Er steht nahen Verwandten wie Kindern, Ehegatten und Eltern zu. Der Pflichtteilsanspruch kann nur unter bestimmten Voraussetzungen, wie z.B. Enterbung oder Pflichtteilsentziehung, entzogen werden. **
-
Kann der Pflichtteil durch Testament ausschliessen?
Kann der Pflichtteil durch Testament ausgeschlossen werden? Ja, grundsätzlich ist es möglich, den Pflichtteil durch ein Testament zu umgehen. Allerdings müssen dabei bestimmte gesetzliche Vorgaben beachtet werden, um sicherzustellen, dass das Testament rechtsgültig ist. Zudem kann es sein, dass nahe Verwandte trotz eines Testaments einen Anspruch auf den Pflichtteil haben, wenn sie enterbt wurden. Es empfiehlt sich daher, sich vor der Testamentsgestaltung rechtlich beraten zu lassen, um mögliche Streitigkeiten zu vermeiden. **
-
Wie wird der Pflichtteil im Erbrecht berechnet und welche Ansprüche haben Pflichtteilsberechtigte?
Der Pflichtteil im Erbrecht beträgt die Hälfte des gesetzlichen Erbteils. Pflichtteilsberechtigte können diesen Anspruch geltend machen, wenn sie enterbt wurden. Der Pflichtteil wird anhand des Wertes des Nachlasses zum Zeitpunkt des Erbfalls berechnet. **
Wie hoch ist der Pflichtteil trotz Testament?
Der Pflichtteil trotz Testament beträgt in der Regel die Hälfte des gesetzlichen Erbteils, den der Erbberechtigte ohne Testament erhalten würde. Dieser Pflichtteil steht den gesetzlichen Erben zu, auch wenn sie im Testament nicht bedacht wurden. Der Pflichtteil kann nicht durch ein Testament oder einen Erbvertrag entzogen werden. Er dient dazu, sicherzustellen, dass nahe Verwandte des Erblassers auch im Falle eines Testaments angemessen berücksichtigt werden. Die genaue Höhe des Pflichtteils kann je nach individueller Situation und gesetzlicher Regelung variieren. Es ist ratsam, sich in einem konkreten Fall von einem Rechtsanwalt oder Notar beraten zu lassen. **
Welche rechtlichen Regelungen gelten für den Pflichtteil im Erbrecht und wie können potenzielle Erben ihren Pflichtteil geltend machen?
Im deutschen Erbrecht haben nahe Verwandte wie Kinder und Ehepartner Anspruch auf den sogenannten Pflichtteil, auch wenn sie im Testament des Verstorbenen nicht bedacht wurden. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils. Potenzielle Erben können ihren Pflichtteil geltend machen, indem sie innerhalb von drei Jahren nach Kenntnis vom Erbfall beim Nachlassgericht einen entsprechenden Anspruch anmelden. Die Geltendmachung des Pflichtteils kann gerichtlich durchgesetzt werden, wenn die Erben sich weigern, den Pflichtteil auszuzahlen. **
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
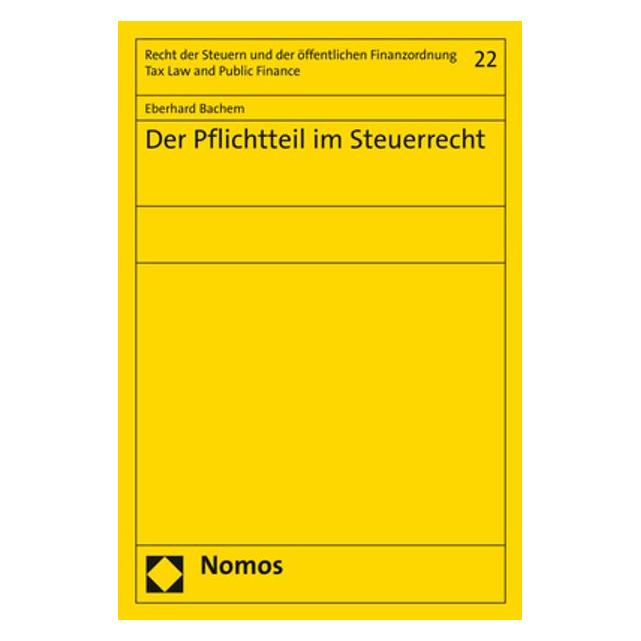
Der Pflichtteil im Steuerrecht, Fachbücher von Eberhard BachemIn der letzten Zeit sind einige wegweisende Finanzgerichtsentscheidungen zum Themenkomplex Pflichtteil und Steuerrecht ergangen. Lassen sich diese in ein System einordnen? Um diese Frage zu beantworten, zeigt der Autor eine Struktur auf, welche der Besteuerung des Pflichtteils und der Abzugsfähigkeit als Nachlassverbindlichkeit zugrunde liegt. Besonderes Augenmerk wird dabei auf die steuerlichen Besonderheiten des Pflichtteils bei den praxisrelevanten Berliner Testamenten gelegt. Schwerpunktmässig erfolgt ebenfalls eine Darstellung möglicher Abfindungsverzichtsvereinbarungen unter Berücksichtigung von erbschaft-, einkommen- und grunderwerbsteuerlichen Auswirkungen. Schliesslich werden die Ergebnisse in mehreren Thesen zusammengefasst.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Fachbücher von Walter BendlDas Fachbuch "Vermächtnis und Pflichtteil im österreichischen Steuerrecht" bietet eine umfassende Analyse der steuerrechtlichen Fragestellungen, die im Zusammenhang mit dem Erbe eines Mietzinshauses auftreten. Es behandelt die relevanten Aspekte des Einkommensteuerrechts, Umsatzsteuerrechts und Grunderwerbsteuerrechts, die für die Erben von Bedeutung sind. Anhand von konkreten Fallkonstruktionen wird der Erwerb des Mietzinshauses, die Erzielung von Einkünften durch Vermietung sowie der anschliessende Verkauf des Objekts detailliert erörtert. Diese strukturierte Herangehensweise ermöglicht es den Leserinnen und Lesern, die komplexen steuerlichen Implikationen und die damit verbundenen Gerichtsgebühren besser zu verstehen. Das Buch richtet sich an Fachleute im Bereich Steuerrecht sowie an Erben, die sich mit den steuerlichen Herausforderungen im Erbfall auseinandersetzen müssen.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **
-
Was bedeutet Pflichtteil im Testament?
Der Pflichtteil im Testament bezieht sich auf den gesetzlich festgelegten Anspruch von nahen Verwandten, wie z.B. Kindern oder Ehepartnern, auf einen bestimmten Teil des Erbes, auch wenn sie im Testament des Verstorbenen nicht bedacht wurden. Dieser Pflichtteil soll sicherstellen, dass enge Familienmitglieder nicht komplett enterbt werden können. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Es ist wichtig zu beachten, dass der Pflichtteil nicht durch ein Testament oder einen Erbvertrag umgangen werden kann. Wenn ein Erbe seinen Pflichtteil geltend machen möchte, muss er dies innerhalb einer bestimmten Frist tun. **
-
Was ist der Pflichtteil und wie wird er im Erbrecht geregelt?
Der Pflichtteil ist der gesetzlich garantierte Mindestanteil am Erbe, den nahe Verwandte erhalten, auch wenn sie im Testament nicht bedacht wurden. Im deutschen Erbrecht beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Er kann nur unter bestimmten Voraussetzungen, wie z.B. Entziehung des Pflichtteils, reduziert oder aberkannt werden. **
-
Was sind die gesetzlichen Regelungen zum Pflichtteil im Erbrecht?
Der Pflichtteil ist im Bürgerlichen Gesetzbuch (BGB) geregelt und beträgt die Hälfte des gesetzlichen Erbteils. Er steht nahen Verwandten wie Kindern, Ehegatten und Eltern zu. Der Pflichtteilsanspruch kann nur unter bestimmten Voraussetzungen, wie z.B. Enterbung oder Pflichtteilsentziehung, entzogen werden. **
Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
-
Vermächtnis und Pflichtteil im österreichischen Steuerrecht, Taschenbuch von Walter Bendl, Saarbrücker Verlag für Rechtswissenschaften,Vermächtnis Und Pflichtteil Im Österreichischen Steuerrecht, Taschenbuch Von Walter Bendl, Saarbrücker Verlag Für Rechtswissenschaften, 978-3-86194-240-5, Seitenanzahl: 8445,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der entgeltliche Erbvertrag im Zivil- und Steuerrecht, Fachbücher von Annette PoserEin entgeltlicher Erbvertrag liegt vor, wenn die Parteien eines Erbvertrages vereinbaren, dass der Bedachte für die erbvertragliche Verfügung eine Gegenleistung erbringt. Zunächst wird in einem zivilrechtlichen Teil der Zusammenhang zwischen diesen beiden Verträgen untersucht. Es wird gezeigt, dass der entgeltliche Erbvertrag als einheitliches Rechtsgeschäft im Sinne des § 139 BGB zu qualifizieren ist. Dies wirkt sich unter anderem bei Nichtigkeit oder Leistungsstörungen aus. Im steuerrechtlichen Teil der Arbeit werden die steuerliche Behandlung des entgeltlichen Erbvertrages sowie steuerliche Gestaltungsmöglichkeiten betrachtet. Der entgeltliche Erbvertrag bietet die Möglichkeit, Steuervorteile auszuschöpfen. Bei entsprechender Ausgestaltung des Vertrages führt die Gegenleistung sowohl bei der Einkommen- als auch bei der Erbschaftsteuer zu einer Entlastung.60,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann der Pflichtteil durch Testament ausschliessen?
Kann der Pflichtteil durch Testament ausgeschlossen werden? Ja, grundsätzlich ist es möglich, den Pflichtteil durch ein Testament zu umgehen. Allerdings müssen dabei bestimmte gesetzliche Vorgaben beachtet werden, um sicherzustellen, dass das Testament rechtsgültig ist. Zudem kann es sein, dass nahe Verwandte trotz eines Testaments einen Anspruch auf den Pflichtteil haben, wenn sie enterbt wurden. Es empfiehlt sich daher, sich vor der Testamentsgestaltung rechtlich beraten zu lassen, um mögliche Streitigkeiten zu vermeiden. **
-
Wie wird der Pflichtteil im Erbrecht berechnet und welche Ansprüche haben Pflichtteilsberechtigte?
Der Pflichtteil im Erbrecht beträgt die Hälfte des gesetzlichen Erbteils. Pflichtteilsberechtigte können diesen Anspruch geltend machen, wenn sie enterbt wurden. Der Pflichtteil wird anhand des Wertes des Nachlasses zum Zeitpunkt des Erbfalls berechnet. **
-
Wie hoch ist der Pflichtteil trotz Testament?
Der Pflichtteil trotz Testament beträgt in der Regel die Hälfte des gesetzlichen Erbteils, den der Erbberechtigte ohne Testament erhalten würde. Dieser Pflichtteil steht den gesetzlichen Erben zu, auch wenn sie im Testament nicht bedacht wurden. Der Pflichtteil kann nicht durch ein Testament oder einen Erbvertrag entzogen werden. Er dient dazu, sicherzustellen, dass nahe Verwandte des Erblassers auch im Falle eines Testaments angemessen berücksichtigt werden. Die genaue Höhe des Pflichtteils kann je nach individueller Situation und gesetzlicher Regelung variieren. Es ist ratsam, sich in einem konkreten Fall von einem Rechtsanwalt oder Notar beraten zu lassen. **
-
Welche rechtlichen Regelungen gelten für den Pflichtteil im Erbrecht und wie können potenzielle Erben ihren Pflichtteil geltend machen?
Im deutschen Erbrecht haben nahe Verwandte wie Kinder und Ehepartner Anspruch auf den sogenannten Pflichtteil, auch wenn sie im Testament des Verstorbenen nicht bedacht wurden. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils. Potenzielle Erben können ihren Pflichtteil geltend machen, indem sie innerhalb von drei Jahren nach Kenntnis vom Erbfall beim Nachlassgericht einen entsprechenden Anspruch anmelden. Die Geltendmachung des Pflichtteils kann gerichtlich durchgesetzt werden, wenn die Erben sich weigern, den Pflichtteil auszuzahlen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.